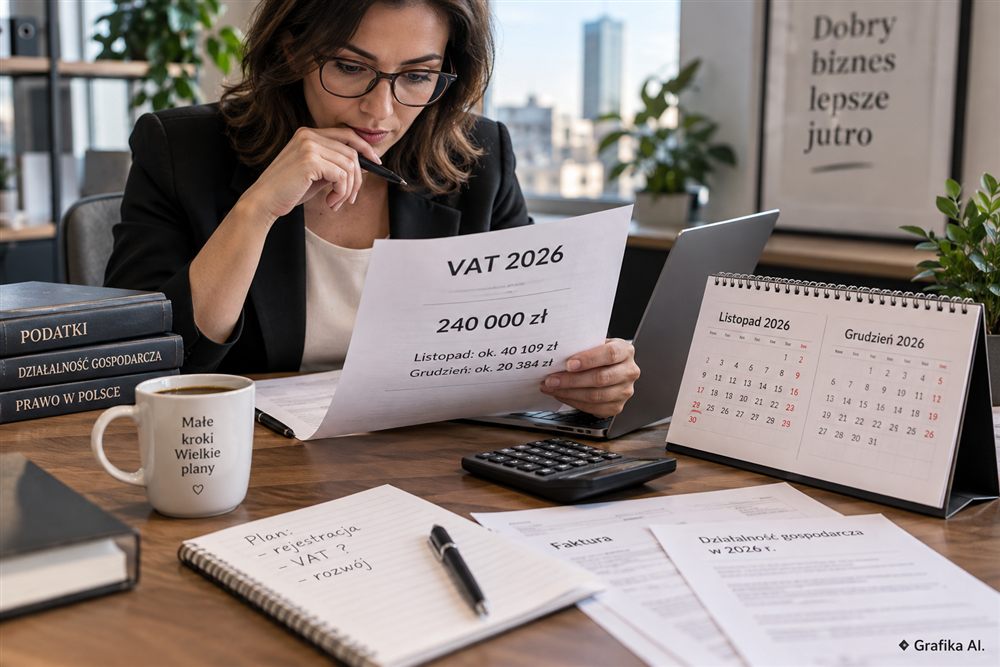
Jeśli otwierasz firmę pod koniec 2026 roku, nie masz do wykorzystania 240 000 zł zwolnienia z VAT. Ta kwota obowiązuje dla pełnego roku podatkowego. Przy rozpoczęciu działalności w listopadzie albo grudniu limit trzeba obliczyć proporcjonalnie do liczby dni pozostałych do końca roku.
Różnica jest duża. Start 1 listopada daje limit około 40,1 tys. zł, start 1 grudnia — około 20,4 tys. zł, a rozpoczęcie działalności 31 grudnia oznacza limit wynoszący zaledwie 657,53 zł. Przy większym pierwszym zleceniu można więc stracić zwolnienie z VAT praktycznie od razu.
To jeden z tych przepisów, które wyglądają prosto, dopóki przedsiębiorca nie podpisze pod koniec roku kontraktu na 25 000 czy 50 000 zł. Wtedy data rozpoczęcia działalności, rodzaj wykonywanych usług i moment przekroczenia limitu zaczynają mieć realną wartość liczoną w tysiącach złotych.
240 000 zł obowiązuje za pełny rok. Przy późnym starcie liczy się każdy dzień
Od 1 stycznia 2026 r. podstawowy limit zwolnienia podmiotowego z VAT wynosi 240 000 zł wartości sprzedaży. To więcej niż obowiązujące wcześniej 200 000 zł, ale mechanizm dla nowych firm się nie zmienił: jeżeli działalność rozpoczynasz w trakcie roku podatkowego, limit ustalasz proporcjonalnie do okresu prowadzenia działalności w tym roku.
W praktyce stosuje się następujące wyliczenie:
240 000 zł × liczba dni prowadzenia działalności w 2026 r. ÷ 365 dni
Jeden dzień odpowiada więc w 2026 roku około 657,53 zł limitu.
To ważne zwłaszcza przy działalnościach, w których sprzedaż pojawia się skokowo. Grafik wystawiający kilka faktur po 2–3 tys. zł prawdopodobnie zauważy zbliżanie się do granicy. Programista, fotograf komercyjny, wykonawca remontów czy specjalista realizujący jeden duży projekt może ją przekroczyć jedną fakturą.
Trzeba też rozróżnić wartość sprzedaży dla potrzeb VAT od potocznie rozumianego „zarobku”. Limit nie oznacza zysku przedsiębiorcy po kosztach. Nie zmniejszają go wydatki na laptop, samochód, materiały, reklamę czy księgowość. Firma może mieć 30 000 zł sprzedaży i 25 000 zł kosztów, a dla limitu VAT nadal istotna jest sprzedaż, nie 5 000 zł dochodu.
Przed rozpoczęciem korzystania ze zwolnienia trzeba sprawdzić jeszcze jedną rzecz: czy dana działalność w ogóle może z niego korzystać. Art. 113 ust. 13 ustawy o VAT wyłącza określone towary i usługi. Dotyczy to między innymi usług:
-
prawniczych,
-
doradczych, z wyjątkiem wskazanego w ustawie doradztwa rolniczego,
-
jubilerskich,
-
ściągania długów, w tym factoringu.
Wyłączenia dotyczą również określonych towarów, między innymi nowych środków transportu, terenów budowlanych, niektórych wyrobów akcyzowych oraz części samochodowych. Szczególną uwagę powinny zachować sklepy internetowe sprzedające między innymi kosmetyki, elektronikę, urządzenia elektryczne czy określone maszyny — przy sprzedaży na odległość część tych kategorii znajduje się w katalogu wyłączeń.
W takich przypadkach kalkulator limitu jest drugorzędny. Jeżeli art. 113 ust. 13 wyklucza zwolnienie, nawet 1 000 zł sprzedaży nie daje prawa do korzystania ze zwolnienia podmiotowego.
Start w listopadzie i grudniu 2026 — tyle naprawdę wynosi Twój limit
Przy późnym rozpoczęciu działalności liczby wyglądają znacznie mniej efektownie niż ustawowe 240 000 zł.
Jeżeli firma rozpoczyna działalność 1 listopada 2026 r., do końca roku pozostaje 61 dni:
240 000 × 61 ÷ 365 = 40 109,59 zł
Przy rozpoczęciu działalności 1 grudnia pozostaje 31 dni:
240 000 × 31 ÷ 365 = 20 383,56 zł
Kilka innych dat pokazuje, jak szybko limit maleje:
-
1 listopada — 40 109,59 zł,
-
15 listopada — 30 904,11 zł,
-
30 listopada — 21 041,10 zł,
-
1 grudnia — 20 383,56 zł,
-
15 grudnia — 11 178,08 zł,
-
31 grudnia — 657,53 zł.
Przesunięcie rozpoczęcia działalności o jeden dzień zmienia limit o około 657,53 zł. Przy różnicy dwóch tygodni robi się z tego ponad 9 tys. zł.
Przykład z praktyki dobrze pokazuje ryzyko. Przedsiębiorca rozpoczyna działalność 1 grudnia i zakłada, że skoro „limit VAT wynosi 240 tys. zł”, może przyjąć bez dodatkowych konsekwencji kontrakt na 35 000 zł. Nie może. Jego proporcjonalny limit wynosi około 20 383,56 zł.
Jeżeli natomiast rozpocznie działalność 1 listopada, te same 35 000 zł zmieści się w limicie wynoszącym około 40 109,59 zł, o ile oczywiście charakter działalności nie wyłącza zwolnienia.
Dlatego pod koniec roku data startu działalności nie powinna być wybierana automatycznie tylko dlatego, że „firma ma już działać”. Najpierw trzeba zestawić trzy informacje:
-
datę faktycznego rozpoczęcia działalności,
-
wartość sprzedaży planowanej do 31 grudnia,
-
rodzaj sprzedawanych towarów albo świadczonych usług.
Nie ma natomiast sensu sztucznie przesuwać startu wyłącznie dla VAT, jeżeli firma musi wcześniej wykonać kontrakt albo przedsiębiorca i tak chce być czynnym podatnikiem VAT.
Czynny VAT może być racjonalny szczególnie wtedy, gdy firma od początku ponosi duże wydatki z VAT i sprzedaje przede wszystkim innym podatnikom VAT. Zwolnienie ma bowiem cenę: przedsiębiorca korzystający ze zwolnienia podmiotowego co do zasady nie odlicza VAT naliczonego od zakupów związanych ze sprzedażą zwolnioną.
Przy działalności B2C sytuacja często wygląda odwrotnie. Brak VAT należnego może pozwolić zaoferować klientowi końcowemu niższą cenę albo zachować większą marżę. Nie jest to jednak uniwersalna przewaga. Trzeba policzyć własne ceny, strukturę kosztów oraz typ klientów.
Istotne jest również to, że proporcja dotyczy roku rozpoczęcia działalności. Jeśli przedsiębiorca rozpocznie firmę 1 grudnia 2026 r., zachowa prawo do zwolnienia i nie przekroczy właściwego limitu, od 1 stycznia 2027 r. nie będzie już operował grudniowym limitem około 20,4 tys. zł. Dla pełnego kolejnego roku punktem odniesienia jest ustawowy limit 240 000 zł.
Przekroczenie limitu nie opodatkowuje samej nadwyżki
Najbardziej kosztowny błąd polega na założeniu, że VAT trzeba naliczyć dopiero od części sprzedaży przekraczającej limit. Tak to nie działa.
Zwolnienie traci moc od czynności, którą przedsiębiorca przekroczył limit. Cała ta transakcja podlega już opodatkowaniu VAT, a nie tylko kwota znajdująca się ponad granicą.
Załóżmy, że przedsiębiorca rozpoczyna działalność 1 grudnia 2026 r. i jego limit wynosi 20 383,56 zł. Do 20 grudnia ma sprzedaż o wartości 18 000 zł. Następnie wykonuje usługę za 5 000 zł.
Po tej transakcji sprzedaż osiąga 23 000 zł. Nie oznacza to jednak, że VAT dotyczy tylko 2 616,44 zł przekroczenia. Zwolnienie traci moc począwszy od transakcji za 5 000 zł, która spowodowała przekroczenie limitu.
To właśnie dlatego przy dynamicznej sprzedaży nie wystarczy raz policzyć limitu w Excelu i wrócić do niego pod koniec grudnia. Ewidencja sprzedaży powinna pokazywać narastająco, ile limitu pozostało przed kolejną transakcją. Podatnik korzystający ze zwolnienia podmiotowego ma obowiązek prowadzenia takiej ewidencji; zapisy za dany dzień powinny zostać dokonane nie później niż przed sprzedażą w dniu następnym.
Dobry system kontroli jest prosty. Powinien pokazywać:
-
ustalony limit proporcjonalny na 2026 r.,
-
sprzedaż narastająco,
-
kwotę pozostałą do limitu,
-
planowane faktury i większe zlecenia,
-
informację, czy konkretna usługa lub towar nie wyłącza zwolnienia niezależnie od obrotu.
Przy większej liczbie dokumentów pełne prowadzenie księgowości firmy powinno obejmować również bieżącą kontrolę limitów podatkowych, a nie tylko zaksięgowanie faktur po zakończeniu miesiąca. Informacja o przekroczeniu limitu przekazana przedsiębiorcy kilka tygodni po fakcie jest po prostu za późna.
Jeżeli firma zbliża się do granicy, trzeba wcześniej przygotować VAT-R. Przy utracie zwolnienia zgłoszenie rejestracyjne należy złożyć przed dniem, w którym przedsiębiorca traci do niego prawo. Po przejściu na VAT dochodzą między innymi właściwa ewidencja VAT oraz obowiązki dotyczące JPK_VAT.
Jest jeszcze jedna praktyczna niedogodność charakterystyczna dla 2026 roku: zwolnienie z VAT nie oznacza automatycznie zwolnienia z KSeF. Podatnicy zwolnieni podmiotowo również są objęci zasadami Krajowego Systemu e-Faktur. Do końca 2026 r. działa rozwiązanie przejściowe dla najmniejszych firm: jeżeli miesięczna wartość sprzedaży udokumentowanej fakturami nie przekracza 10 000 zł brutto, faktury mogą być jeszcze wystawiane poza KSeF. Po przekroczeniu tej kwoty obowiązek wystawiania faktur w KSeF powstaje od faktury powodującej przekroczenie. Od 1 stycznia 2027 r. to czasowe ułatwienie znika.
Nie warto więc utożsamiać „zwolniony z VAT” z „bez obowiązków VAT”. To prostszy model rozliczeń, ale nadal wymaga kontroli ewidencji, właściwego dokumentowania sprzedaży i sprawdzania, czy konkretne transakcje nie tworzą dodatkowych obowiązków.
Najpierw zrób jedną rzecz: przed wystawieniem pierwszej faktury policz swój indywidualny limit od dokładnej daty rozpoczęcia działalności do 31 grudnia 2026 r. Następnie porównaj go z wartością już podpisanych umów i zamówień. Jeśli pojedynczy kontrakt może przebić granicę, nie czekaj na moment wystawienia faktury — od razu ustal zasady rejestracji do VAT, ceny i sposób fakturowania. To błąd, który trzeba usunąć jako pierwszy.
FAQ: zwolnienie z VAT przy firmie zakładanej pod koniec 2026 roku
Czy firma założona 1 grudnia 2026 r. ma limit 240 000 zł?
Nie. Przy rozpoczęciu działalności 1 grudnia proporcjonalny limit za 2026 r. wynosi około 20 383,56 zł.
Ile wynosi limit przy rozpoczęciu działalności 1 listopada 2026 r.?
Przy 61 dniach działalności do końca roku jest to około 40 109,59 zł.
Czy do limitu odejmuję koszty prowadzenia firmy?
Nie. Limit dotyczy wartości sprzedaży, a nie dochodu. Zakupy sprzętu, materiałów czy usług nie obniżają wykorzystanego limitu VAT.
Czy VAT płaci się tylko od kwoty przekraczającej limit?
Nie. Jeżeli konkretna transakcja powoduje przekroczenie limitu, zwolnienie przestaje działać od całej tej transakcji.
Czy po rozpoczęciu działalności trzeba składać VAT-R, żeby korzystać ze zwolnienia podmiotowego?
Co do zasady nie. Nowy przedsiębiorca spełniający warunki zwolnienia nie musi składać VAT-R tylko po to, aby rozpocząć korzystanie ze zwolnienia podmiotowego.
Czy każda działalność może skorzystać z limitu 240 000 zł?
Nie. Art. 113 ust. 13 ustawy o VAT wyłącza między innymi określone usługi prawnicze, doradcze, jubilerskie oraz ściągania długów, a także wybrane towary.
Czy przedsiębiorca zwolniony z VAT może odliczać VAT z zakupów?
Co do zasady nie w zakresie zakupów związanych ze sprzedażą zwolnioną. To jeden z głównych powodów, dla których przy dużych inwestycjach dobrowolna rejestracja jako podatnik VAT czynny może wymagać osobnego przeliczenia.
Czy od 1 stycznia 2027 r. nadal obowiązuje niski limit wyliczony za listopad lub grudzień 2026 r.?
Nie. Proporcjonalny limit dotyczy roku rozpoczęcia działalności. Jeżeli firma zachowa prawo do zwolnienia, w pełnym kolejnym roku stosuje roczny limit przewidziany przepisami — przy obecnym stanie prawnym 240 000 zł.